自販機だけの会社じゃなかった。海外飲料事業の売上高が4年で約5倍に。「ダイドーグループホールディングス」(2590)の意外な素顔
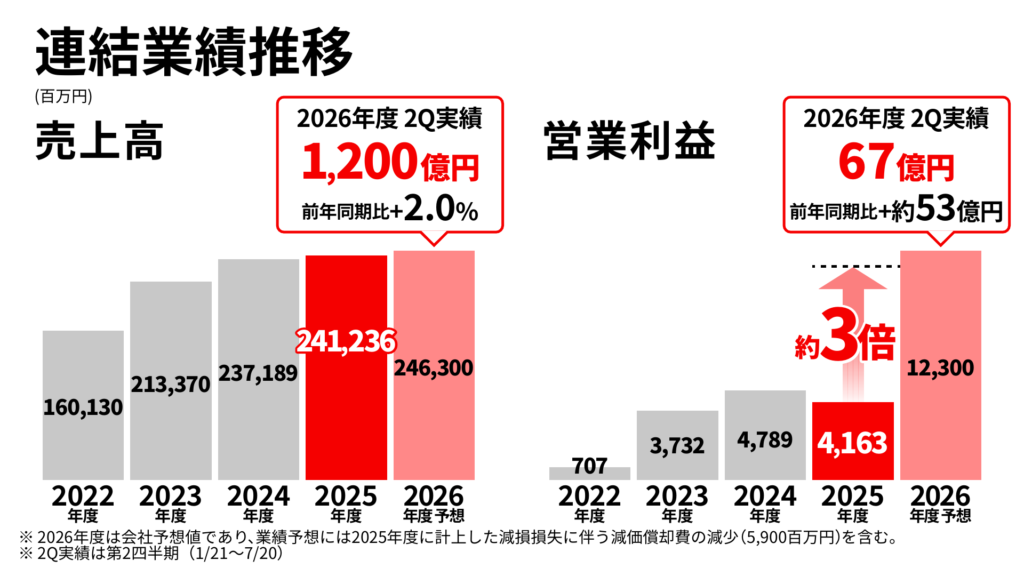
自販機や缶コーヒーでおなじみのダイドーグループホールディングス(2590・東証プライム)。2025年度の連結売上高は2,412億円、全国24万台強の自販機を展開する国内飲料事業を柱に、医薬品や食品など幅広い事業を手がける企業です。
縮小が続く自販機市場という逆風の中、2026年度(2027年1月期)第2四半期の連結営業利益は前年同期から約53億円改善。通期では過去最高益更新の見通しです。前年度の減損損失に伴う減価償却費の減少(約29億円)も寄与していますが、その背景には、国内自販機事業でのAI活用による変革と、わずか4年で売上高を約5倍に伸ばした海外飲料事業という、2つのポイントがあります。
決算資料をもとに、その背景にある戦略を分析します。
※記事とあわせて、動画でもわかりやすくご覧いただけます。
KEY POINTS
- 国内・海外の飲料事業に加え、医薬品や食品まで手がける5事業構成の企業
- 2026年度第2四半期の連結営業利益は前年同期から大幅に改善。通期は過去最高益更新の見通し
- 回復を支えるのは、収益改善に舵を切った国内自販機事業と、4年で売上高が約5倍に伸びた海外飲料事業という2つの戦略
- 海外売上比率はすでに27%まで拡大。トルコでは需要拡大を見込み、約50億円規模の増産投資も決定
- 株主優待は200株以上・半年以上保有で年1回6,000円相当の詰め合わせギフト、配当は年間30円で安定的に推移
自販機と缶コーヒーだけじゃない、ダイドーグループの事業構成
グループの中心となるのは、国内・海外2つの飲料事業です。国内飲料事業は、全国24万台強の自販機を中心に清涼飲料を販売しており、売上の約6割を占めるグループの柱。トルコ・ポーランドを中心に近年急成長しているのが、もう一つの柱である海外飲料事業です。
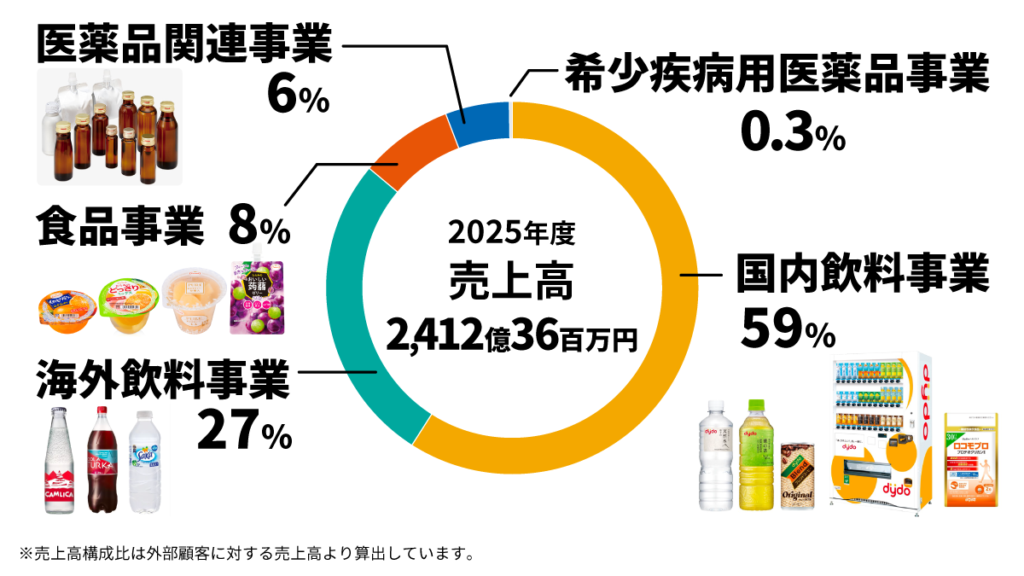
このほか、食品事業や医薬品関連事業まで手がけている点も見逃せません。食品事業のたらみはドライゼリー市場シェアNo.1のフルーツゼリー会社、医薬品関連事業の大同薬品工業はドリンク剤のOEM受託製造で国内トップクラスの実績を持ちます。さらに希少疾病用医薬品事業のダイドーファーマは、希少疾病の新薬候補について日本での製造販売権を獲得し、開発・販売するビジネスモデルで、2025年1月には希少な神経難病の治療薬を発売しています。
ドライゼリーNo.1、ドリンク剤OEM国内トップクラス、希少疾病薬という専門性――各事業がそれぞれ専門性や独自の強みを持ち、飲料以外の事業領域の強化・育成にも取り組んでいます。
過去最高益更新へ。回復を続ける業績
こうした事業基盤の強さは、業績にもしっかり表れています。2026年度(2027年1月期)第2四半期は、前年同期から利益を大きく伸ばし、通期でも過去最高益更新が見込まれる水準まで回復しました。
もっとも、ここまでの道のりは平坦ではありませんでした。国内飲料事業では、2022年度以降、原材料価格の高騰を受け、価格改定に踏み切るも、消費者の節約志向の高まりによって販売数量が落ち込み、2025年度は営業赤字に陥っていたのです。
2026年度の業績予想には、前年度に計上した減損損失に伴う減価償却費の減少(約29億円)も含まれますが、この影響を除いても営業利益は増益の見通しです。そこからの反転を支えているのが、次に紹介する国内自販機事業の効率化と、海外飲料事業の急成長という2つの戦略です。
AIが後押しする、国内自販機事業の成長戦略
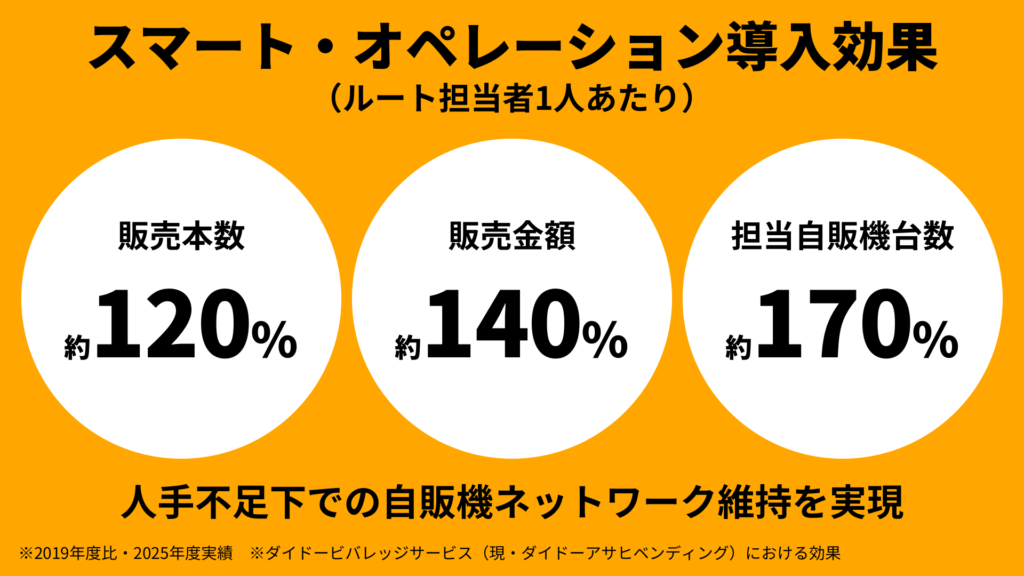
まず国内側の変革から見ていきましょう。自販機ビジネスは、商品の補充や入れ替え、冷温切り替えも、必ず人が現地に赴かなければ完結しません。ダイドードリンコは2019年から自販機に通信部材を取り付け、売れ行きをリアルタイムで把握。これまで担当者が1人で担っていた業務を分業化するとともに、AIが最適な訪問ルート・補充数・商品入れ替え・冷温切り替えまで自動で計画する「スマート・オペレーション」を構築し、担当者1人が管理する自販機の台数は2019年度比で約1.7倍、1人あたりの販売金額も約1.4倍まで向上しました。
このノウハウは自社にとどまらず、2023年にアサヒ飲料と設立した合弁会社傘下のオペレーション会社にも順次展開。2025年1月には傘下子会社6社のうち2社を統合した「ダイドーアサヒベンディング株式会社」を発足させ、両社の自販機を1台の車両でまとめて回る混載オペレーションも始めています。2026年秋から、創業以来初の商品ブランド全面刷新を進めており、国内飲料事業は運営効率の改善と商品ブランド力の強化、両面での変革が進んでいます。
4年で売上5倍!知られざる海外飲料事業の正体
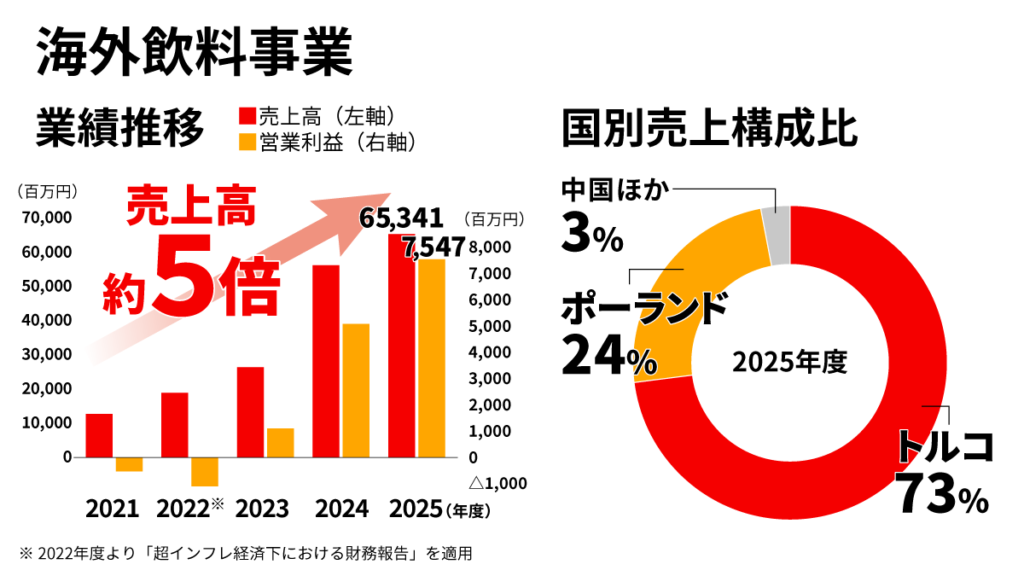
国内飲料事業の変革と並んで業績を支えているのが、トルコ・ポーランドを中心とした海外飲料事業です。わずか4年で売上高を約5倍に伸ばし、グループ全体の売上比率も27%まで拡大しています。
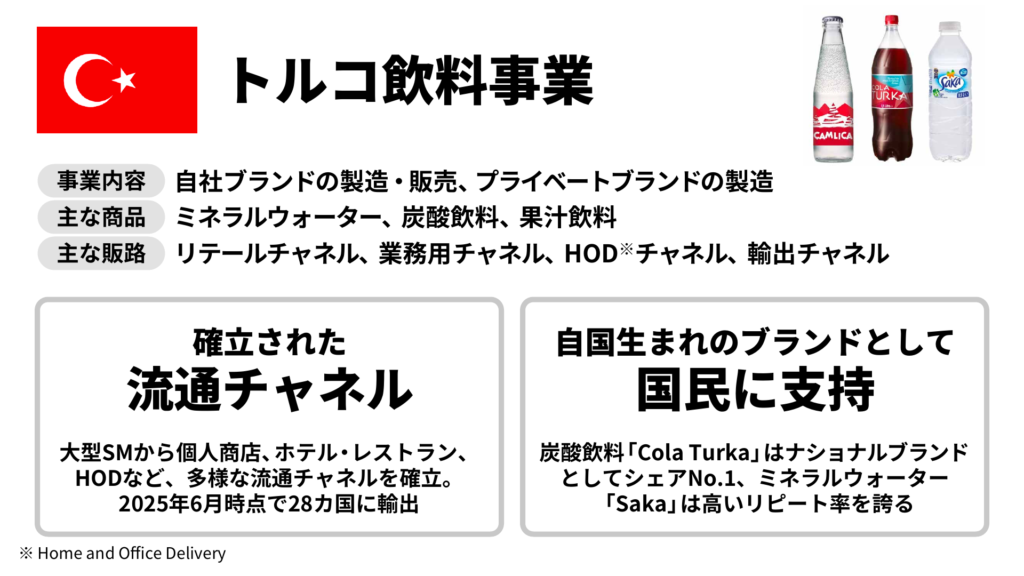
トルコは2016年、現地飲料メーカーのM&Aで参入。中でもコーラカテゴリの「コーラトゥルカ(Cola Turka)」は、2023年頃の米国ブランドへの不買運動をきっかけに需要が急増しました。注目したいのは、その後も店頭の棚を守る営業活動でシェアを維持し続けている点です。実際、需要拡大を見込んで炭酸飲料・水の製造ライン増設に総額約50億円規模を投じることを決定。一過性で終わらせず、生産能力そのものを拡大してシェアを取りにいく構えです。
ポーランドには、2024年2月にM&Aで参入。2016〜2025年にかけてGDPが年平均8.9%と成長してきた国で、初年度から計画を上回る営業利益で着地。2026年4月には水の新製造ラインを稼働させ、2028年稼働予定の更新ラインも発表するなど、投資を重ねています。
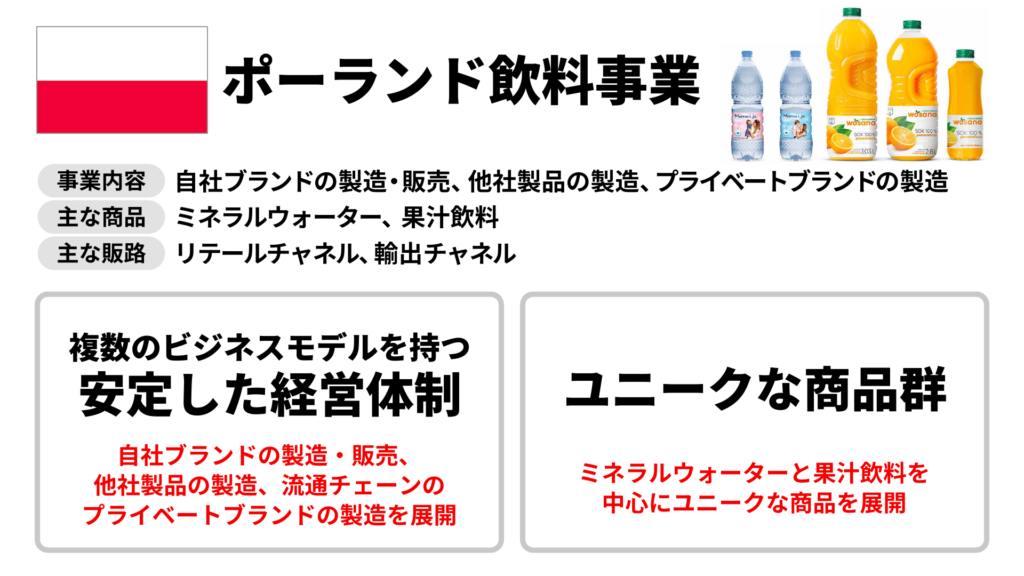
トルコで培った「M&Aで基盤を獲得し、現地企業の強みとダイドーグループの知見を掛け合わせて成長を実現する」手法が、成長著しいポーランドでも生かされています。
株主還元と、注意しておきたいポイント
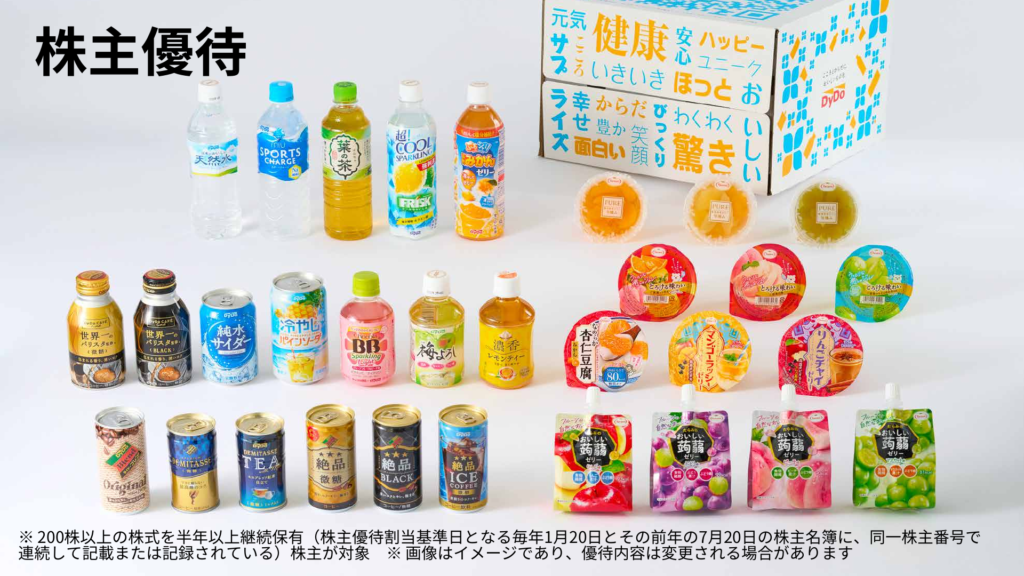
株主還元では、200株以上を半年以上保有する株主を対象に、年1回6,000円相当の詰め合わせギフトが届く株主優待を実施。
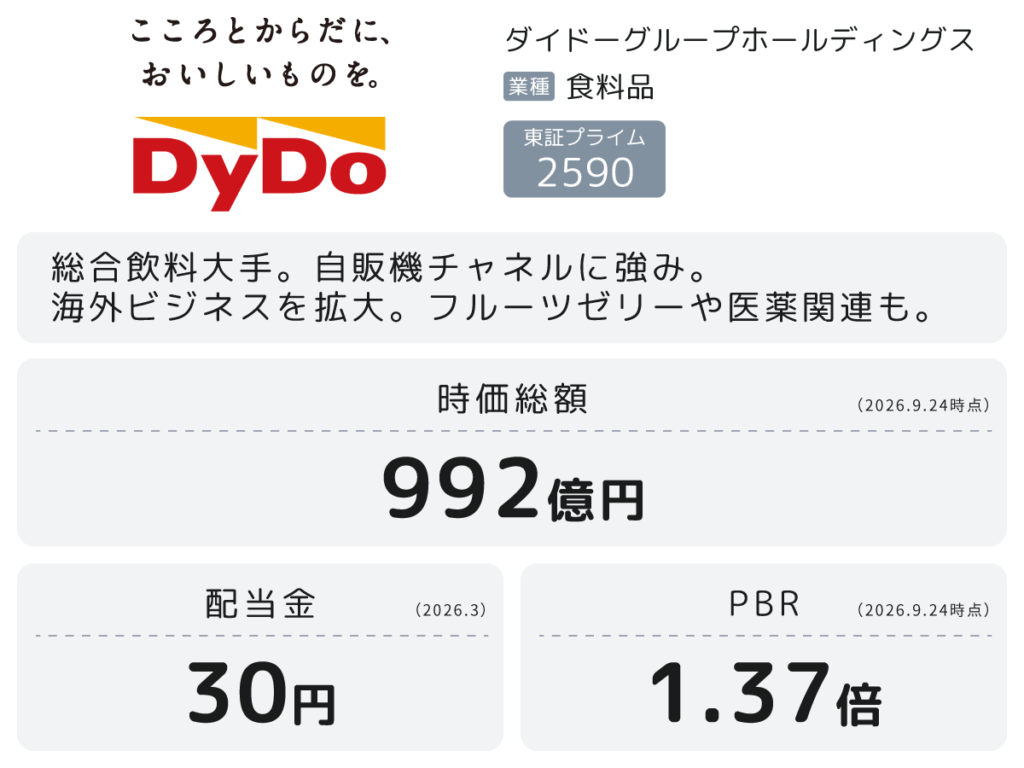
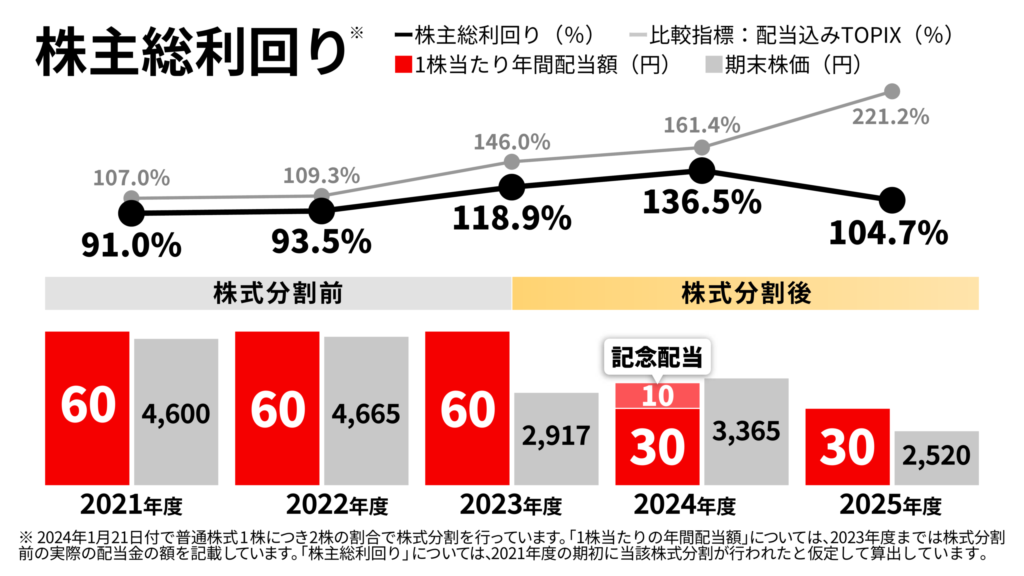
ダイドードリンコの飲料とたらみのフルーツゼリー、両方が入った内容で、個人投資家の間でも知られた優待の一つです。加えて、グループ商品を優待価格で購入できる特典もあります。配当については2025年度に年間30円を実施し、2026年度も年間30円を予定。安定的・継続的な配当方針を掲げている点が特徴です。
最後に、注意しておきたい点もあります。原材料価格や為替の変動、トルコが地政学的な情勢に左右されてきた経緯など、国内・海外ともに外部環境の影響を受けやすい事業であることは踏まえておきたいところです。
そうした点も踏まえ、ダイドーグループを改めて見てみましょう。最大の魅力は、多角化された事業ポートフォリオを土台に、国内はAIの活用によるオペレーション改革、海外はM&Aと投資による急拡大という、2つの異なるアプローチで成長を実現している点にあります。自販機市場という縮小市場に軸足を置きながらも、トルコ・ポーランドを中心とした海外飲料事業の売上高を4年で約5倍の規模に育てた実行力は見逃せません。
自販機と缶コーヒーのイメージが強い会社が、ダイナミックにグローバル企業へと姿を変えつつある――今後の決算で、その変化がどこまで進むか注目していきたい一社です。