学習塾・語学・保育・介護を展開する京都発の一生支援企業・京進(4735)の多角化と、決算で見える現在地
総務省の人口推計によると、15歳未満の人口は2015年からの10年間で250万人ほど減少しています。少子化が進むなか、「子ども向けのビジネスは厳しい」というイメージを持っている人も少なくないのではないでしょうか。
そんな中でも、学習塾を祖業とする京都の企業・京進(4735)は、2015年から2025年の10年で売上高が約2.4倍に拡大、直近の決算でも売上高が前年同期(参考値)を上回っています。
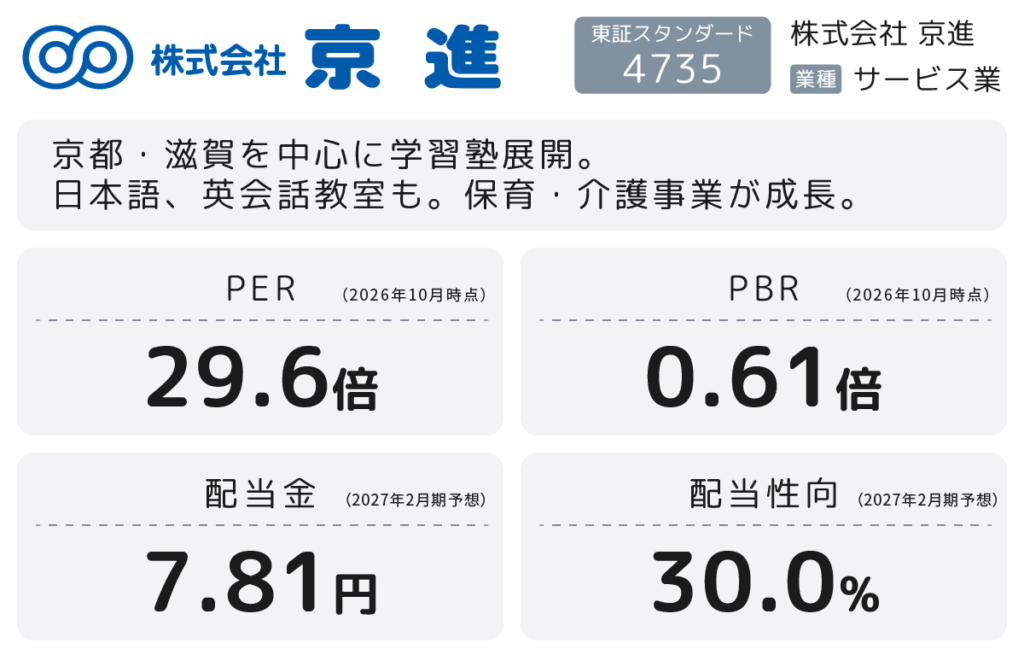
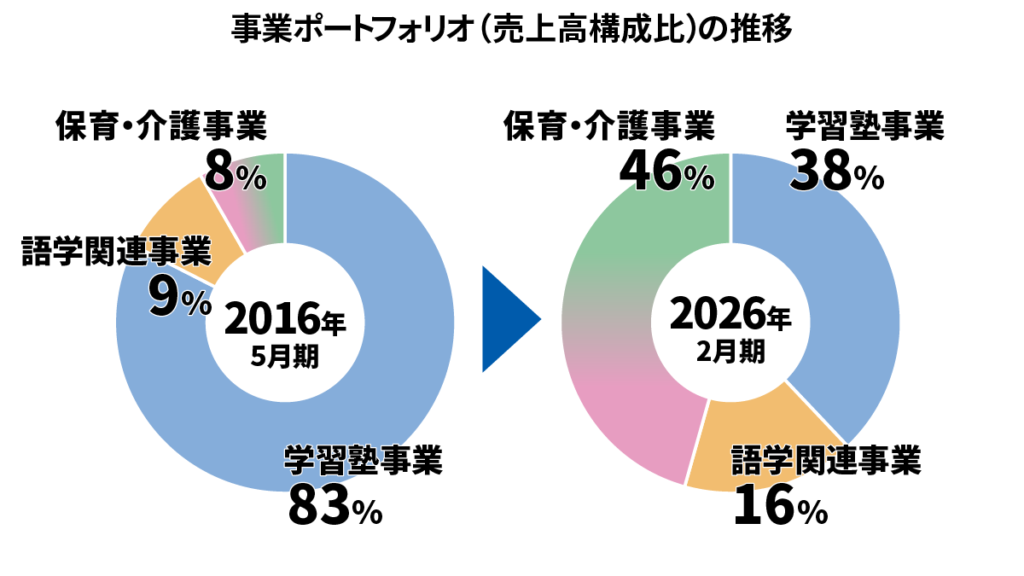
京進は、関西エリアを中心に学習塾を展開。ただ、2026年2月期の売上高では、保育・介護が45.6%と最も大きく、10年前に8割以上を占めていた学習塾は、4割弱になりました。この記事では、京進の事業の変化と、2026年10月9日に発表された第2四半期(中間期)決算、成長戦略、株主還元を分析します。
※記事では、2026年10月9日発表の第2四半期(中間期)決算の数値で執筆しています。
※記事とあわせて、動画でもわかりやすくご覧いただけます。
KEY POINTS
- 売上高構成比は、10年前は学習塾83%、2026年2月期は保育・介護46%。学習塾の会社から、3つの事業を持つ会社へ変わってきた
- 第2四半期(6〜8月)は、営業・経常・純利益のすべてで春の赤字から黒字へ。一方、上期累計の営業利益は5,200万円で、通期予想(7億8,500万円)は据え置き。下期の進み具合が注目点
- 2035年度に売上高400億円・営業利益率10%を目標に掲げる。実行計画にあたる中期経営計画は、2027年4月ごろの公表を視野に検討中。
- 配当は連結配当性向30%目標と1株5円の下限を設定。2027年2月期予想は7.81円(前期5.00円)
「学習塾の会社」から、保育・介護が最大の事業になるまで
京進は1975年に京都で教育企業として創業した会社です。現在は、3つの事業を展開しています。
学習塾事業は、集団指導の「TOPΣ」と個別指導の「スクール・ワン」が中心です。小学生から高校生、大学受験までを対象にしています。語学関連事業は、英会話、留学生向けの日本語学校、海外の語学学校です。保育・介護事業は、保育園「HOPPA」や学童クラブ、高齢者向け住宅、デイサービス、リハビリフィットネスなどで構成されています。
売上高構成比は、この10年で大きく変わりました。
京進は、この変化を「学びを核に、人の一生を支援する」事業展開と位置づけており、学習塾で培った教育ノウハウを、保育や語学の現場にも生かしています。たとえば保育園「HOPPA」では、英語や知育、プログラミングのオリジナルプログラムを導入。日本語学校でも、学習塾で使う目標達成のためのツール「リーチング」の学生手帳を、すべての学生に配っています。
一方で、学習塾事業は少子化によるターゲット人口の減少という事業環境にあります。0〜14歳の人口は直近10年で約16%減とされ、学習塾事業の2026年2月期の売上高は、調整後前年同期比で1.0%減でした。
事業の広がりは、「学びの循環」という形で整理されています。保育園で知育レッスンを受けた子が学童クラブに通い、学習塾で学力をつけ、成長すれば語学や留学に進み、シニアになればリハビリや介護の場でも学びの機会に触れる。このように、乳幼児期から高齢期までを一つのグループで支える姿を描いています。2026年4月には学童クラブ「HOPPA 長岡京校」を開き、保育と学習塾をつなぐ事業が加わりました。
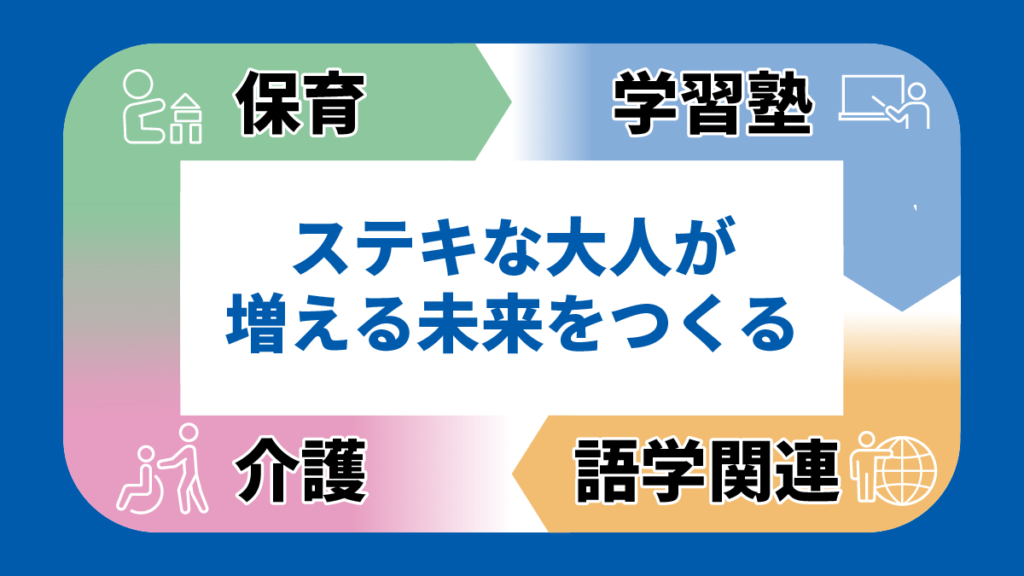
グループビジョンは「ステキな大人が増える未来をつくる」です。
春の赤字から、第2四半期は黒字に転じた背景
数字を見る前に:決算期変更について
京進は2025年8月の株主総会で、決算期を5月末から2月末に変更しました。このため、2026年2月期は2025年6月から2026年2月までの9か月の変則決算です。2027年2月期は3月から翌年2月までの12か月で、期間が通常に戻る最初の期にあたります。
前年の同じ期間と比べる場合、決算期変更の前後をまたぐことになります。この記事では、前年同期(2025年3〜8月)を決算期変更の前後をまたいだ参考値として扱います。
第2四半期(6〜8月)は、すべての利益で黒字に
2027年2月期は、第1四半期(3〜5月)が営業損失3億4,600万円でした。学習塾が春に新年度の募集費用を先に使うこと、保育士の処遇改善に伴う計上時期のずれが重なったことが理由として挙げられます。学習塾は、年度の後半にかけて生徒数が積み上がるストック型のため、春は費用が先行しやすい事業とされています。
2026年10月9日に発表された第2四半期(6〜8月の3か月間)は、すべての利益が黒字に転じました。
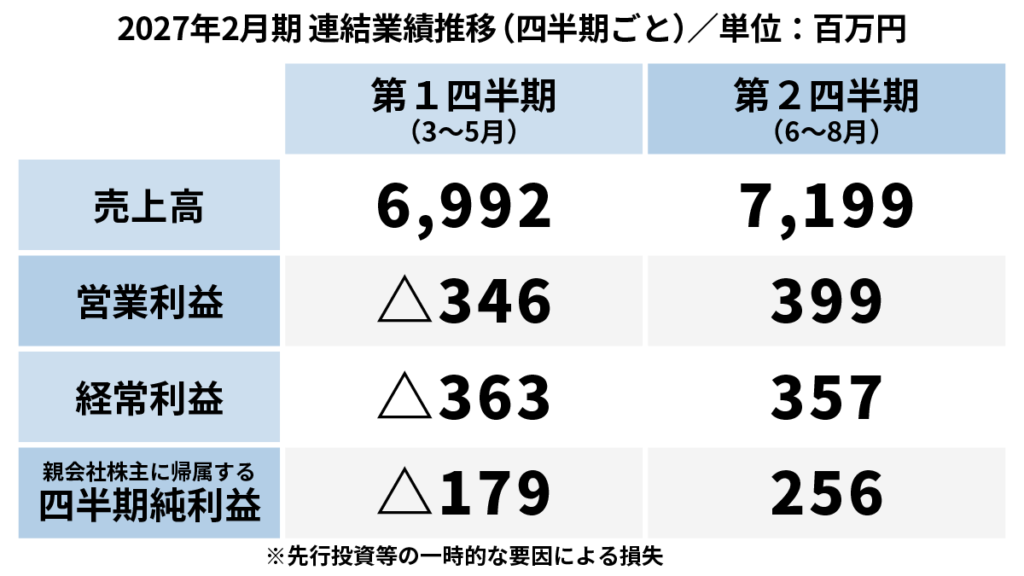
第2四半期の売上高は、前年同期(2025年6〜8月)比で7.6%増、営業利益は前年同期比で1億9,000万円の増加でした。
上期累計(3〜8月)と通期予想
上期累計では、売上高が前年同期(参考値)を上回った一方で、営業利益と経常利益は前年同期を下回りました。
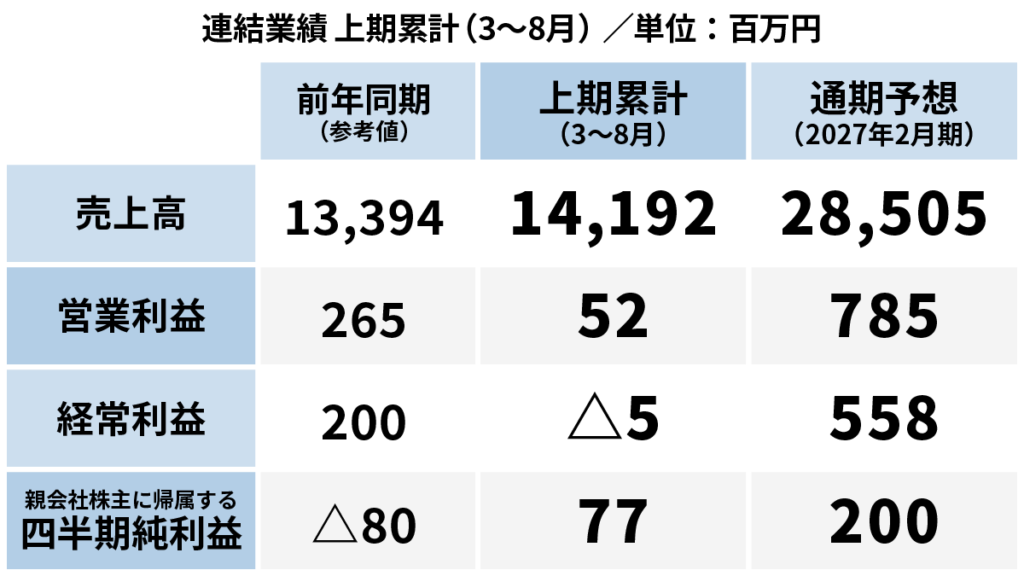
営業利益と経常利益の減少について、人的資本投資や構造改革費用といった戦略的投資と、学習塾の季節変動によるもので、「概ね期初計画の想定範囲内」としています。純利益が黒字になったのは、前年同期に計上した減損損失が大きく減ったためです。
通期予想は、2026年4月10日に公表した数値から変更はありません。その理由として、学習塾の入会が順調なこと、語学関連事業の10月生・1月生の入学者数が回復傾向にあること、保育・介護事業の安定した収益、構造改革によるコスト抑制を挙げ、通期業績予想の達成に向けて順調に進捗しています。
なお、通期の営業利益予想7億8,500万円に対して、上期累計は5,200万円です。学習塾が年度の後半にかけて生徒数が積み上がるストック型で、利益が下期に偏りやすいため、下期の進み具合は、今後の決算で見ていく点といえます。
セグメント別の状況
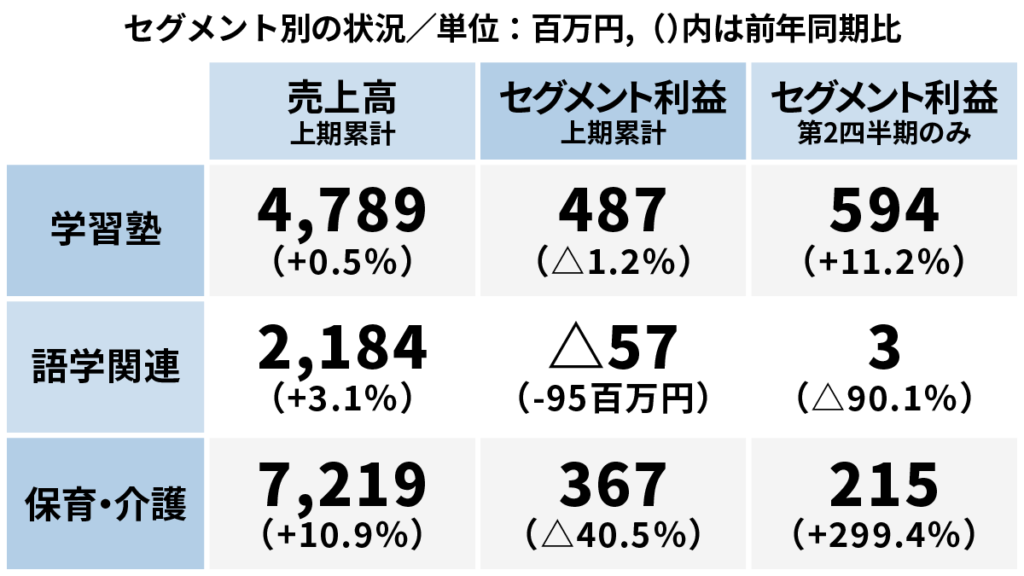
学習塾は、今春の新年度募集で「TOPΣ」と「スクール・ワン」の入会数が順調でした。第2四半期は、夏期講習の需要と、統廃合による拠点の大規模化で収益性が改善しています。
語学関連は、国内の日本語学校で新規留学生の受け入れが一時的に停滞したこと、関係会社の統合に伴う初期費用、人的資本の先行投資により、上期はセグメント損失でした。京進は、特定のアジアの国に依存した体制から学生の国籍を分散させる取り組みを進めており、10月生の在籍学生数は順調で、1月生の募集見込みも大幅に増えていると説明しています。
保育・介護は、前期にグループ入りしたリンクハートの寄与や既存施設の高い充足率で、売上高が伸びています。第2四半期のセグメント利益2億1,500万円は、第1四半期に発生した処遇改善に伴う一時的な費用(期初計画分)を吸収したとし、リハビリフィットネスや学童クラブの新規展開も、拡大しているとのことです。
第2四半期の回復の背景には、事業ごとの要因が重なっているとみられます。
成長戦略① 地域のブランド力と人材基盤、課題への対応
京進は強みとして、「成長の3本柱」を軸にした人材育成力、京都・滋賀での地域ブランド力、多角化した事業の融合の3つを挙げています。
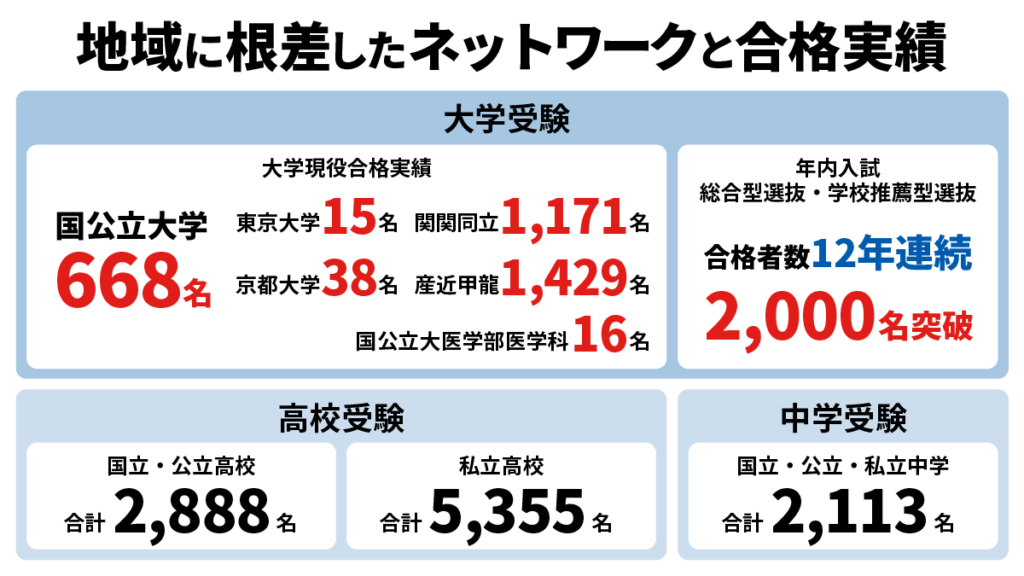
地域ブランド力の根拠として示しているのが、合格実績です。2026年4月時点のグループ全体の実績として、大学受験では国公立大668名(東京大15名、京都大38名を含む)、関関同立1,171名、産近甲龍1,429名。年内入試の合格者数は12年連続で2,000名を超えました。高校受験は国公立2,888名、私立5,355名、中学受験は2,113名です。
学習塾で築いた「京進なら安心」という信頼が、保育や介護の新規開設にも生きているといえます。2026年6月に開いたリハビリフィットネス「ピタラボ大津皇子山」は、関西みらい銀行の跡地を活用した施設で、京進はこの連携を信頼の表れとしています。
採用の面では、新卒新入社員のうち30%超が京進の講師出身です。グループには約4,000人のアルバイト講師がおり、生徒からアルバイト講師、新入社員へという流れが続いています。
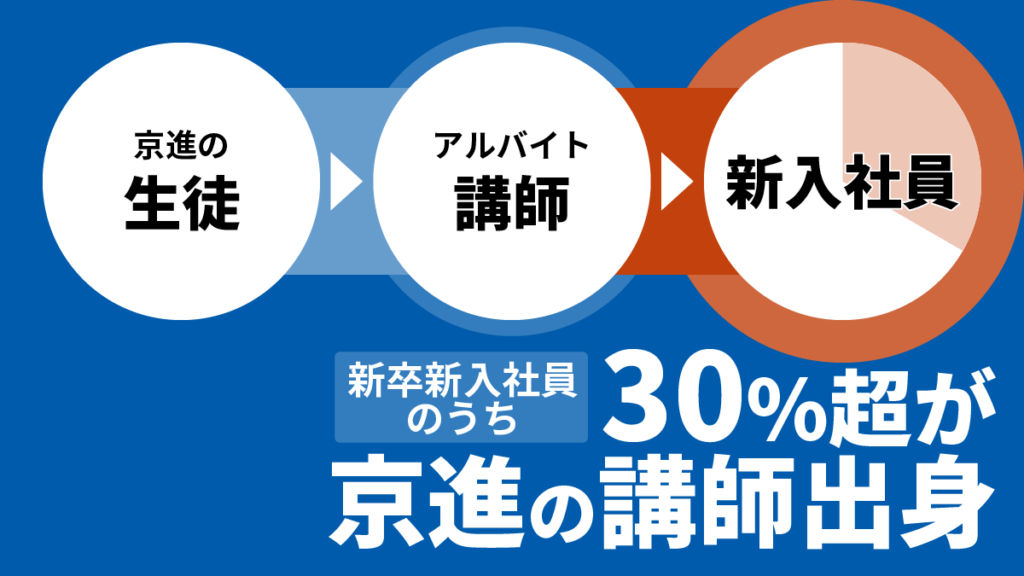
この割合は、京進によると年々上がっているとのことです。留学生を介護事業などへの就労につなげる仕組みは、現時点では「将来的に拡充」とされている段階です。
「成長の3本柱」は、個人の自立を促す習慣化ツール「リーチング」、組織を小さな単位に分けて経営する「アメーバ経営」、顧客価値を高める「経営品質向上活動」の3つです。日本語教育事業部は、この枠組みに沿った高い品質の運営が評価され、2024年度に「関西経営品質賞 ブロンズ」を受賞しました。 京進は、事業ごとの課題も開示しています。
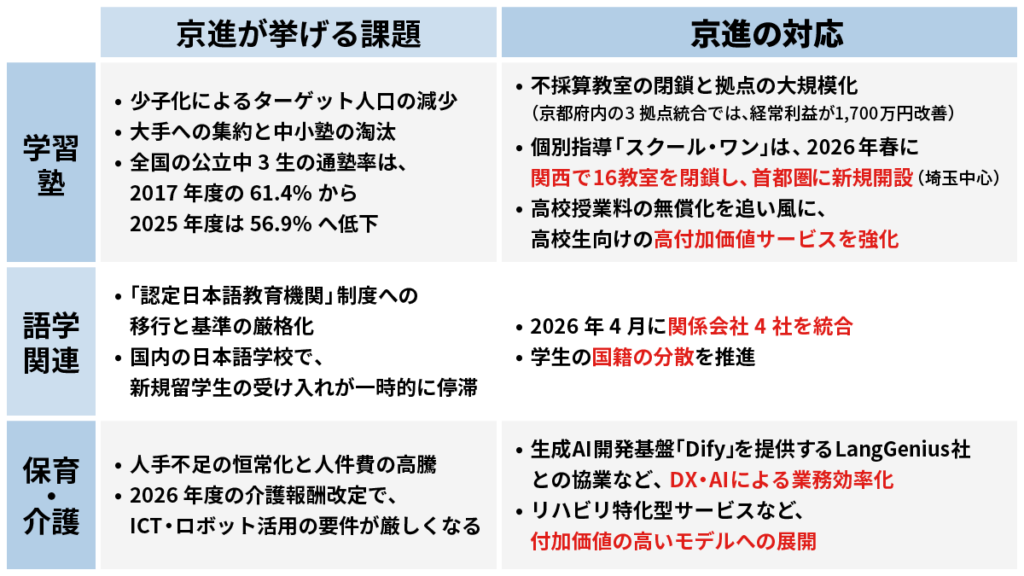
拠点の見直しやDX・AIの活用など、課題ごとに対応を進めており、対応の成果が決算にどう表れるかが、今後の注目点です。
成長戦略② 2035年に売上高400億円を目指す「ありたい姿」
京進は2026年7月27日に、「中長期経営方針(2035年のありたい姿)」を公表しました。方向性として掲げたのは、学びを核に人の一生を支援する「一生支援企業」への飛躍です。
数値では、2035年度に連結売上高400億円、連結営業利益率10%を目標にしています。現在の規模から約1.5倍の成長にあたります。
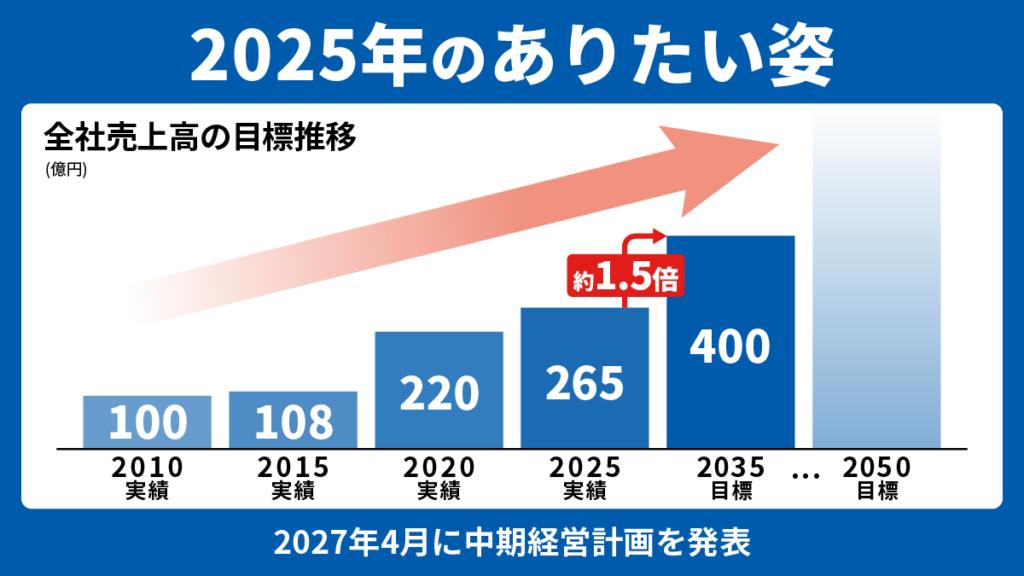
事業別の目標は、次のとおりです。
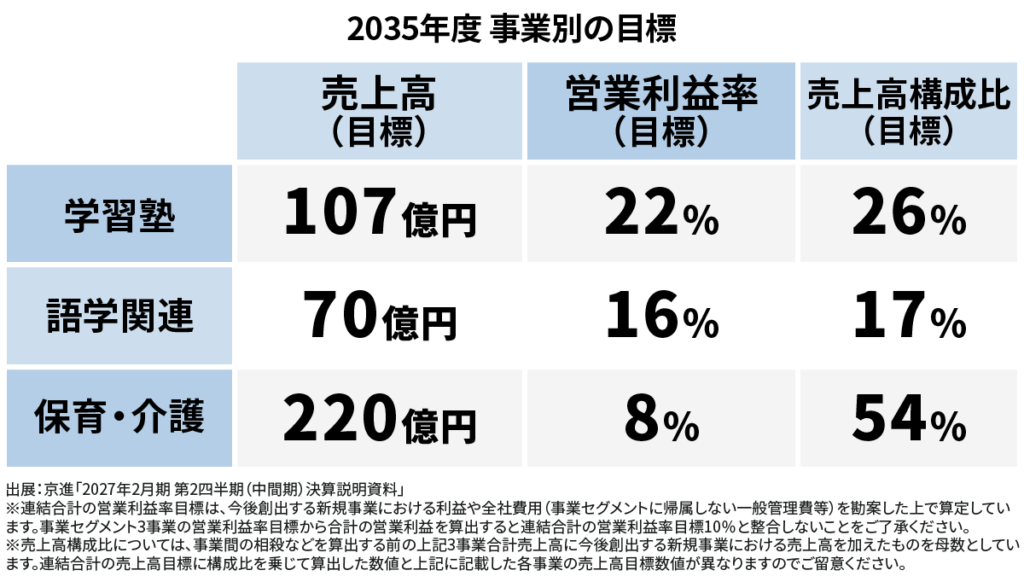
学習塾は構造改革を完遂して高付加価値化で再成長、語学関連は国内外でのシェア獲得とグローバル展開、保育・介護は提供価値の拡大とDXによる収益基盤の強化を、それぞれの成長の軸にしています。売上高構成比の目標は、学習塾約26%、語学関連約17%、保育・介護約54%です。
この目標は、実行計画ではなく、方向性を示した「方針」の段階といえます。京進は、2035年の姿から逆算した具体的な実行マイルストンにあたる「中期経営計画」を、2027年2月期の決算発表のタイミング(2027年4月)での公表を視野に、検討しています。その前の2026年下期には、各事業セグメントの中期事業戦略と資源配分を精査・策定する予定です。
配当は下限5円を新設し、予想は7.81円へ
2026年1月に、新しい株主還元方針として、連結配当性向30%の目標と、1株あたり5円の下限配当を設けました。近年は期末のみの配当です。
過去の1株あたりの配当は、2024年5月期が19.46円、2025年5月期が3.63円と、年によって幅がありました。京進は下限を設けた狙いを、構造改革に伴う一時的な業績の変動があっても、安定した配当を続けることにあるとしています。
資本コストを上回るROEの達成と手厚い利益還元の両面から、PBR1倍の早期達成を目指すと説明しています。
2026年2月期の配当は1株5.00円で、これは下限配当が適用された金額です。1株当たり当期純利益は9.08円で、配当性向は55.1%でした。2027年2月期の予想は1株7.81円、1株当たり当期純利益の予想は26.05円で、配当性向は30.0%です。
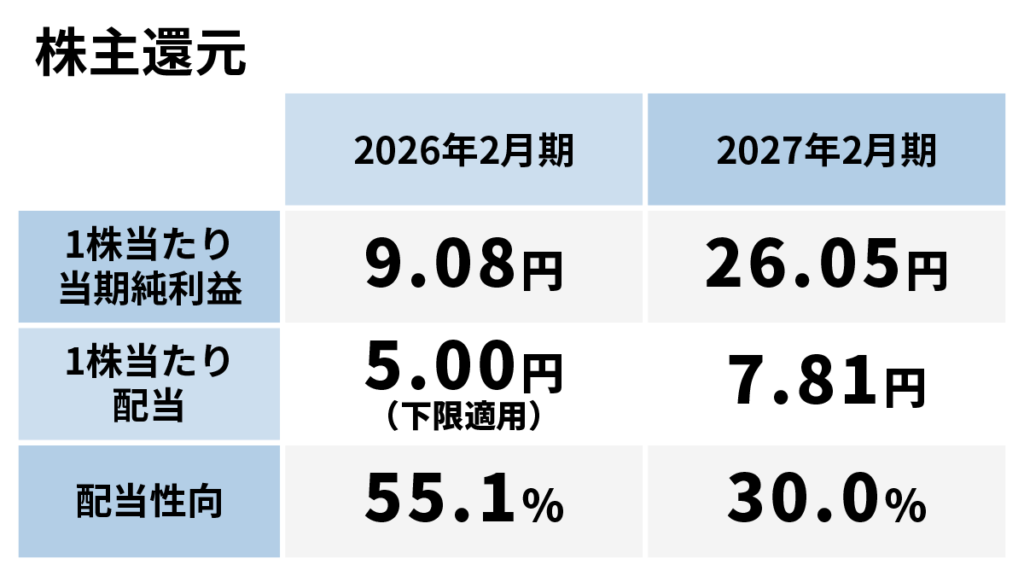
数字だけを見ると配当性向は下がっていますが、配当金額は5.00円から7.81円へ増える予想です。利益の見込みが増えるなかで、目標とする配当性向30%に沿った金額になっています。
下期の進捗と中期経営計画。今後の見どころ
京進は、学習塾の会社から、保育・介護と語学を加えた3つの事業を持つ会社へと変化してきました。この変化を、学びを核にした人の一生の支援と位置づけ、保育園から学童クラブ、学習塾、語学、介護へとつながる「学びの循環」を描いています。
現在地を整理すると、第2四半期(6〜8月)は春の赤字から黒字に戻りました。上期累計の営業利益は5,200万円で、期初計画の想定範囲内として、通期の営業利益予想7億8,500万円を据え置いています。一方、少子化、保育・介護の人手不足と人件費、日本語学校の留学生受け入れなど、事業ごとの課題もあります。そうしたなかで、2035年の売上高400億円・営業利益率10%を方針として掲げています。
学びを核に事業を広げてきた京進が、変化する事業環境のなかで、どのように道筋を示していくのか。今後の開示に注目です。