「老後資金が足りないから投資」は逆効果? 資産3億円投資家が50代に伝えたい“お金の順番”
40代、50代になると、定年までの残り年数や年金、退職金、いまの資産額が、急に現実味を帯びてくる。「このままの資産で老後を迎えて大丈夫なのか」「今のうちに投資でもっと増やさなければ」と、不安を感じる人も多いのではないか。
手元の資産が十分でないほど、「年5%、10%程度の運用では間に合わない」と考え、より大きなリターンを狙いたくなるものだ。だが、その焦りが、かえって老後資金を減らす原因になりかねない。
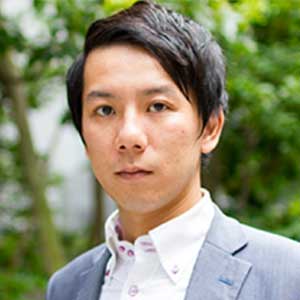
投資スクール『Financial Free College』代表講師で、自身も33歳で純資産3億円を築きFIREを達成した“ライオンじゅんさん”こと金盛潤一氏は、「50代で数百万円を短期間に数千万円へ増やそうとすれば、失敗する可能性が高い」と指摘する。
では、老後資金に不安がある人は、何から見直せばよいのか。金盛氏が挙げるのは、「支出」「収入」「資産運用」の3つだ。しかも、重要なのはその“順番”だという。
「儲かる銘柄」を探す前に、まず何を整えるべきなのか。老後に必要な資産額の考え方とあわせて伺った。インタビュー連載全2回の最終回。
50代にアクティブな投資をおすすめしないワケ
ーー老後資金が足りなければ、投資で増やすしかないのでは?
50代で資産が少ない状態から、投資だけで急速に増やすのはかなり難しいと思います。
1000万〜2000万円ほどの資産があれば、長期で堅実に運用しながら、年金や退職金も組み合わせて考えられます。
ところが、50代半ばで資産が300万〜500万円程度しかなく、「これを早く数千万円にしなければ」と考えると、どうしても大きなリスクを取りたくなる。そこが危ないんです。
ーー大きなリターンを狙わないと、間に合わない気もします。
その焦りが、失敗を招きやすいんです。元手が少ないまま短期間で何倍にも増やそうとすれば、集中投資やレバレッジ取引など、値動きの大きなものに手を出しやすくなります。うまくいけば増えるかもしれませんが、再現性は高くありません。
しかも50代には、20代や30代ほど失敗を取り戻す時間が残されていませんよね。
焦ってリスクを上げるより、まずは自分がいくら持っていて、老後までにあといくら必要なのかを整理する。そこから始めるべきだと思います。
老後資金は銘柄より“順番”で決まる
ーー資産形成なら、まず投資先を決めるものでは?
ETFや投資信託を使う前提なら、私は銘柄より「比率」のほうが重要だと考えています。
株式を何%にするのか。安全資産をどのくらい持つのか。「この銘柄が上がりそう」と探す前に、資産全体をどう配分するかを決めるわけです。
そもそも、「何を買えば儲かるか」は誰にもわかりません。そこを当てることばかり考えていると、資産形成の目的そのものを見失いやすくなります。
ーーでは、投資の前に何を見直せばよいのでしょうか。
私なら、「支出、収入、資産運用」の順番で考えます。私自身、最初に取り組んだのは支出を徹底的に減らすことでした。
物を減らして生活費を見直し、そのうえで「どうすれば収入を増やせるか」を考えました。本格的に資産運用を始めたのは、そのあとです。
運用利回りを数%高めるより、毎月の支出を減らしたり収入を増やしたりするほうが、資産形成に大きく効く時期もあります。
40代で投資より優先したいこと
ーー40代でも、まだ投資より仕事を優先すべきですか。
収入に伸びしろがあるなら、40代はまだそこを狙っていいと思います。50代に入る前の、大きなチャンスです。
転職するのか、副業を始めるのか、専門性を高めるのか。方法は人それぞれですが、労働収入を増やせる余地があるなら、その可能性は手放さないほうがよいと思います。
資産運用には元手が必要です。500万円を年5%で運用するのと、2000万円を同じ利回りで運用するのとでは、増える金額がまったく違います。
運用テクニックを磨くだけでなく、投資に回せる元手そのものを増やす視点も必要なのです。
ーー50代になると、収入を伸ばすのは難しくなるということですね。
やはり、40代に比べると、選択肢は狭まりやすいと思います。ですから、40代のうちに「収入はもうこのままでいい」と決めてしまうのは、少しもったいないですね。
いまの収入に満足しているなら、無理に働く必要はありません。ただ、老後資金に不安があって、仕事でまだ伸ばせる余地があるなら、投資だけに答えを求めないことです。