過熱する市場どうなる? 著名投資家が見る「アベノミクス相場」との違いと見落とされがちな「死角」
高市早苗内閣の発足から1年。日経平均は7万円台に乗せ、5万円からわずかな期間で一気に駆け上がりましたが、10月に入って急落しました。この株高は本物だったのでしょうか。また、株高局面は終わったのでしょうか。
『100万円を1億に増やすAI活用投資術』(宝島社)の著者で、理論株価を軸に相場を読み解く個人投資家のはっしゃんさんは、今の上昇には「高市首相とは関係のない部分」と「政策が大きく影響している部分」の二面性があると指摘します。
過熱感の正体、アベノミクス相場との違い、そして見落とされがちな死角まで、年末年始に向けた心構えとあわせて聞きました。 インタビュー連載全3回の第1回。
責任ある積極財政の結果は
ーー高市内閣発足から1年です。この株高を理論株価の視点からどう受け止めていますか。
個人的には、高市首相とはあまり関係のない部分と、高市首相の政策が大きく影響している部分の二面性があると思っています。一つ目はAIによるイノベーションが起こっている真っただ中だということで、これは高市首相とは全く関係がなく、コントロールできるものでもありません。たまたまの出来事と評価できます。
その一方で、彼女が掲げている「責任ある積極財政」は、イコール金融緩和的に受け止められて、長い間円安が続いています。消費税減税の議論などもありますが、彼女の進める政策が結果として円安を招き、その円安によって日銀が金利を上げる方向に状況が変わってきて、それに伴って金融株が上昇している。これは明らかに政策によるものです。
ただ、コントロールできているかというと怪しいところがあります。本当はおそらく円安になるとは思っていなかったのに、市場からの信認が不十分で円安になってしまっていると見ています。ベッセント米財務長官からも、円安になりすぎているのはリフレ的ではないかと圧力をかけられている面があります。政策としては進めているけれども、市場の反応は想定以上に円安に振れてしまっている状況だと捉えています。
ーー今はNetflixやGoogleなどの海外サービスに課金する人が増え、米国株に投資する人も増えました。構造的に円安に振れやすくなっている気がしますが、これから円高に振れることはあると思いますか。
おっしゃる通り、デジタルサービスへの支払いといった要素は確かにあります。ただ、それと同じくらい重要な要因として、米国とイラン、ロシアとウクライナの戦争によって資源価格が上昇している背景があります。それが円に対して逆風として吹いている部分が結構大きいのです。
そのため、戦争前の状態に戻るのであれば、逆風が一つ減ることになります。それで直ちに昔のような水準に戻るとは思いませんが、ある程度は円高方向に戻る可能性はあると見ています。ただ、トランプ政権の間はちょっと望み薄かなという気はします。
ーー以前、サナエノミクスの株高はインフレによる株価修正の延長だとおっしゃっていました。今もその考えは変わりませんか。
変わりません。インフレ下にある典型的な株価上昇のパターンで、戦後の高度経済成長に似た感じになっていると思います。長期金利については仕方がないことで、円安が続く限りは米国の長期金利に収れんしていかざるを得ない状況です。ところが、好調な外需はともかく、内需はインフレで厳しいところも少なくなく、日銀も困っているのではないかという気がします。
債券と個別株、どちらが良い?
ーーこれだけ金利が上がると、株を持つメリットが薄れると感じる人もいます。長く相場にいらっしゃる立場からどうお考えですか。
金利が上昇している期間は、多くは景気回復期やインフレ期であり、消費者物価指数や企業物価指数も上昇します。その反面、企業側は人件費の上昇をある程度コントロールできるため、利益を拡大させて、理論株価が上昇しやすくなります。また、増配する企業も増えて、配当利回りも上昇しやすくなります。結果として、株を持つメリットはそれほど変わらないでしょう。そして、債券や預貯金という選択肢も現実的になるため、二者択一ということではなく、投資サイドにとっては、選択肢が増えるメリットになると思います。
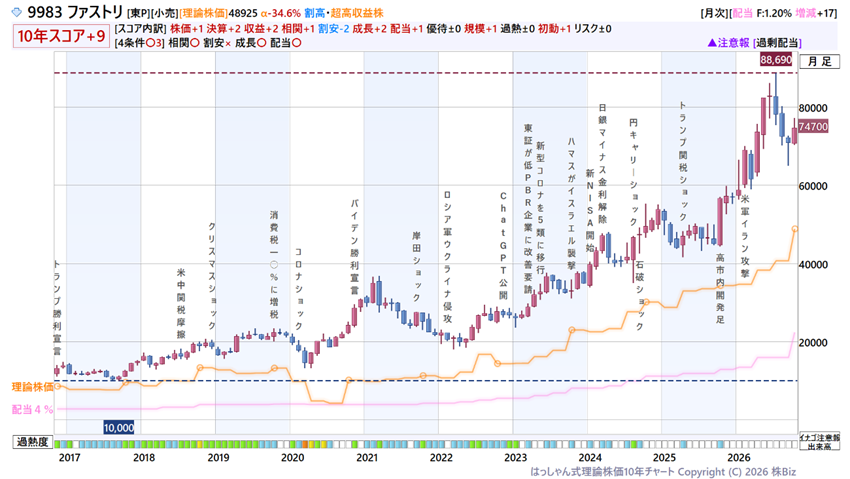
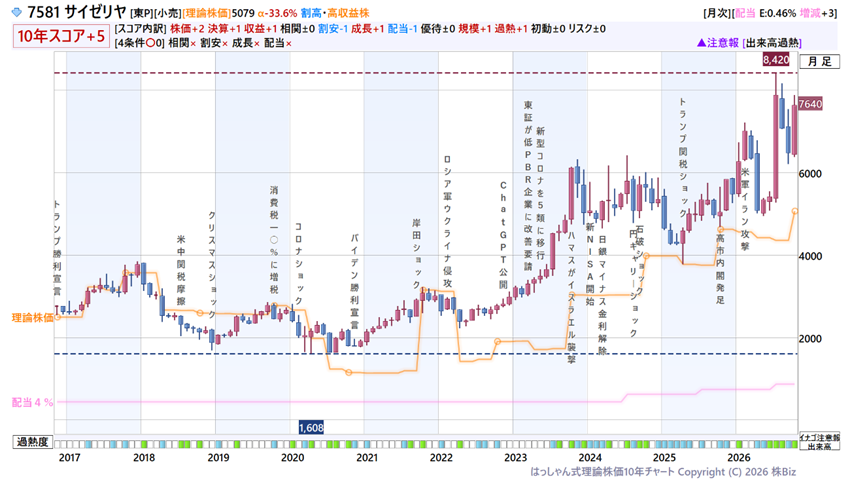
次の理論株価チャートは、ファーストリテイリングとサイゼリヤの10年月足チャートですが、業績、配当、株価ともに右肩上がりが続いています。いい企業は、普通にいいですね。
今の相場が「バブル」ではない理由
ーー市場の過熱スコアで見ると、今の過熱感はどう分析されていますか。
日経平均が7万円台になって、少し過熱気味ではあります。5万円から7万円まで一気に上がってきましたから。ただ、企業業績がついてきているので、全体としてはただのバブルではありません。その後の6万3000円までの急落は、AI半導体先行の下げになりましたが、下げているのはメモリーなど一部です。米国NVIDIAをはじめ、下げていないところもありますし、メタなどはAIで評価を回復させました。このあたりは、先導市場である米国を見るべきだと思います。
ただし、銀行株に関してはバブルというよりも、その前段階の先行期待で、明らかに将来の金利上昇を織り込み、見切り発車で株価が上がっています。そして、AI・半導体に関しては業績が実際に乗っているので実需なのですが、その業績自体が特需の可能性があって、スーパーサイクルによる業績バブルといえる可能性もあります。どちらの軸で見ても、条件一つで崩れるリスクがあると見ています。